让建站和SEO变得简单
让不懂建站的用户快速建站,让会建站的提高建站效率!
让不懂建站的用户快速建站,让会建站的提高建站效率!
2022年赚了15.93亿,2023年暴跌至3.33亿,2025年又回到了8.39亿。
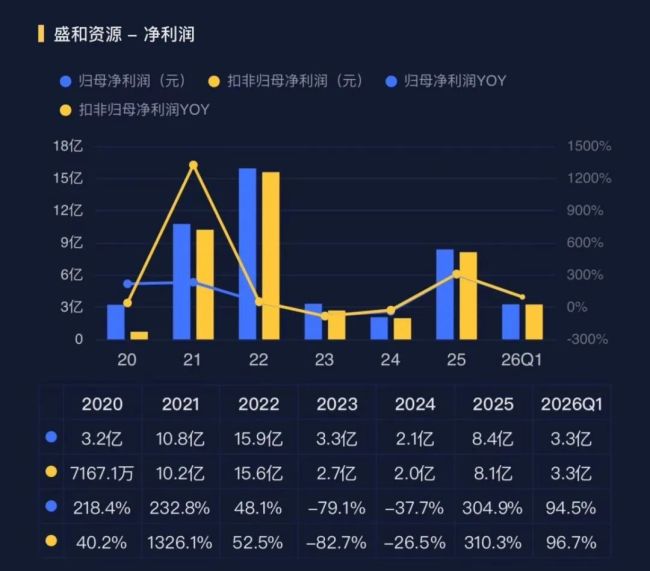
四年,利润从山顶俯冲到谷底,再爬回半山腰,这是一家稀土企业的周期常态。
2026年6月,这家公司多了一层新的身份:日本东曹因中国轨则氧化钇出口,文书暂停氧化锆粉体供应,京瓷、德山接踵减产。AI算力催生的陶瓷基板需求眼看要爆发,供给塌陷的间隙里,国产替代的窗口掀开了。
但盛和资源(600392.SH)的故事,比“国产替代”四个字复杂的多。
稀土加工场的心焦
盛和资源2012年借壳上市,主营稀土矿遴选、冶真金不怕火折柳、金属加工、废物回收以及锆钛矿选矿。
2025年,稀土家具收入141.07亿元,占总营收的94%;锆钛过甚他收入8.14亿元,占5.4%。
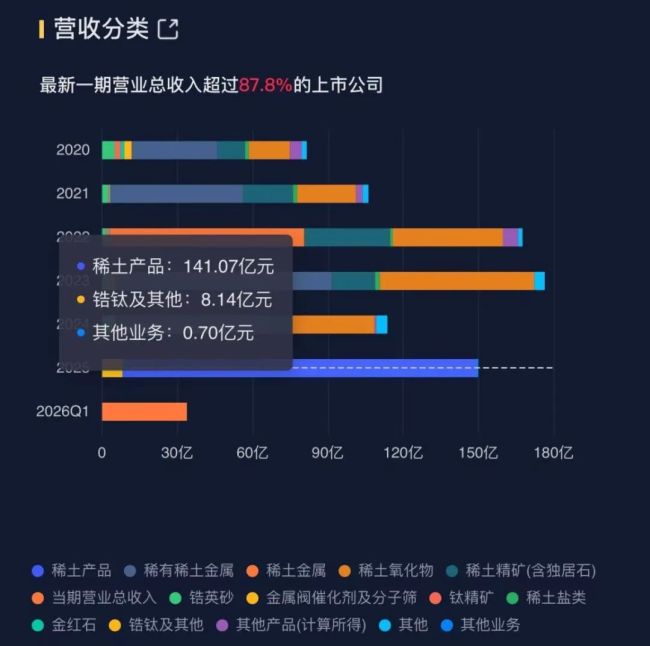
说白了,这是一家以稀土为十足主业的周期型资源加工企业。
但“加工”两个字,恰正是以前几年最让处理层心焦的事情。莫得我方的矿,就像开饭馆莫得菜地,原材料价钱涨跌全看别东谈主情怀。
大家找矿
2025年9月30日,盛和资源完成了一笔收购。
全资子公司盛和新加坡收购了澳大利亚上市公司Peak Rare Earths的100%股权,对价1.95亿澳元,折合东谈主民币约9.2亿元。
Peak的核心钞票,是位于坦桑尼亚的Ngualla稀土矿,抓股84%。坦桑尼亚政府抓有另外16%。
按照JORC门径,矿石资源量2.14亿吨,平均品位2.15%,折合461万吨稀土氧化物;储量1850万吨,平均品位4.8%,折合88.7万吨稀土氧化物,其中镨钕氧化物储量占比约21.26%。
在大家范围内,这个矿被业界合计是范围最大、品位最高、老本最低的稀土矿床之一。名堂寿命期可达24年,展望平均年产稀土氧化物1.62万吨。
但收购完成仅仅第一步。
把柄2025年年报和2026年投资者沟通纪录表,Ngualla名堂展望驱动投资约1.37亿好意思元,瞎想产能80万吨/年矿石遴选处理量,什物量产量朝上5万吨/年。公司已向行政驾驭部门递交了时间出口肯求,待获得许可后瞎想12个月内完成竖立。
也即是说,最快也要到2027年智力出精矿。
除了这个控股矿,公司还通过参股神气布局了多个国表里稀土资源:境内参股冕里稀土、中稀(山东);境外参股好意思国MP公司、澳大利亚ETM公司、遑急金属公司。
在锆钛领域,公司掌控的重矿物质源朝上4236万吨。坦桑尼亚的Fungoni名堂产能已普及至15万吨重矿物/年,Tajiri名堂资源量2.68亿吨,精选厂展望2026年内建成投产。马达加斯加剧砂矿瞎想2027年完毕首批坐蓐,2028年认识100万吨/年。
一句话转头盛和资源的买卖形态:国际拿矿,国内冶真金不怕火,大家卖货。把国际优质稀土矿和国内冶真金不怕火折柳产能对接起来,赚的是资源端到加工端的产业链整合差价。
这个形态能不可跑通,还得看账本。
周期股的宿命
先看营收。
营收波动的主因是稀土价钱。氧化镨钕价钱在2022年一度朝上90万元/吨,2024年跌到不及40万元/吨,2025年又回升到55万元/吨近邻。价钱涨了,收入和利润当然随着涨,2025年营收149.91亿元,同比增长31.83%。
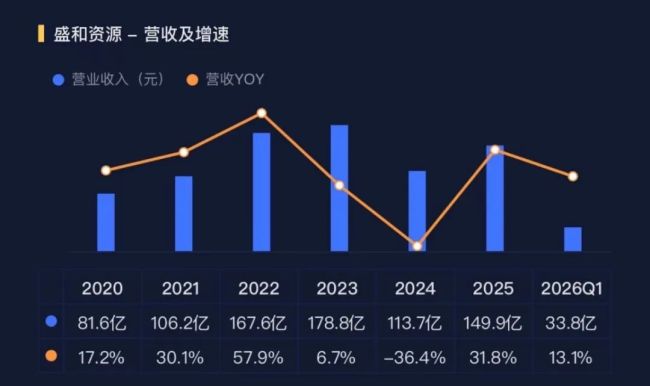
周期股的宿命,盛和资源躲不掉。
毛利率也随着涨起来了,2024年惟有5.23%,2025年升到10.66%,但十足水平已经不高。对比朔方稀土,2025年稀土业务毛利率13.82%,2022年最高时超38%,而盛和资源的毛利率即使在最景气的年份也不超20%。
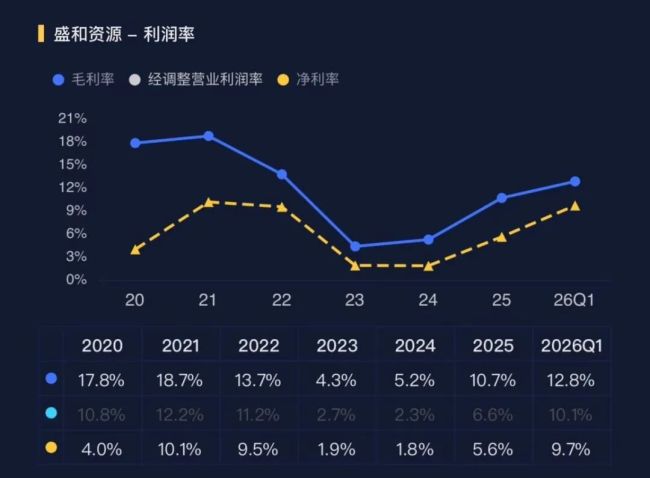
差距来自原料老本。盛和资源的外购矿占比高,自产矿尚未投产。稀土价钱涨的时候,矿端吃肉,冶真金不怕火端喝汤;稀土价钱跌的时候,矿端还能扛,冶真金不怕火端先亏为敬。等Ngualla产出精矿,原料老本有望着落。
终末是现款流。
2025年经营现款流7.33亿,同比增长912.26%,2026年一季度-5.95亿,同比恶化550%。公司给出的讲明是:稀土行情上行导致采购支付的现款大幅增多。
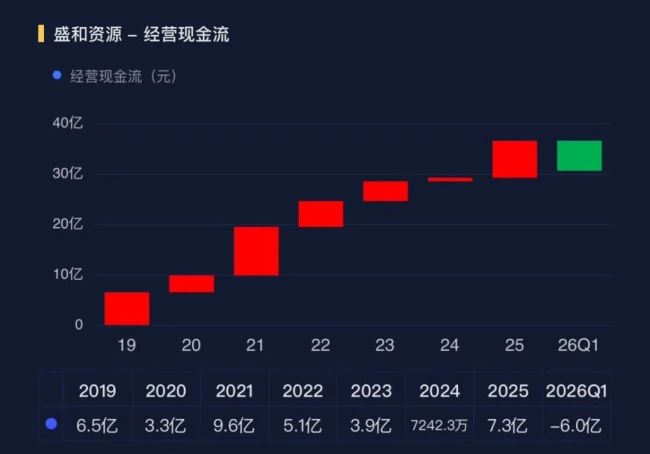
频频来说,单看年度数据道理不大。但2026年一季度氧化镨钕从岁首高点近90万元/吨回落至70万元/吨左右,这批存货的浮盈浮亏值得温雅。
AI陶瓷基板掀开的新窗口
稀土是战术矿产,国度博弈的筹码。
USGS数据清晰,中国稀土储量4400万吨,占大家40%;2024年稀土矿产量27万吨,占大家69%。中国事大家唯独具备稀土全产业链生产智商的国度。
但供给端在收紧。2024年稀土拓荒总量约束目的27万吨,同比增长5.88%;冶真金不怕火折柳目的25.4万吨,同比增长4.16%。其中重稀土拓荒目的结合多年抓平在19150吨,一分没加。
《稀土处理条例》和《稀土拓荒和稀土冶真金不怕火折柳总量调控处理办法》接踵实行,国内稀土行业参预全口径管控和全经由记忆阶段,供给从弹性酿成了刚性。
需求端,以钕铁硼为代表的下流新式功能材料需求保抓高增速。新动力汽车、风电、工业机器东谈主、AI算力基础身手,这些赛谈齐在拉动稀土永磁材料的需求。氧化镨钕从2025年四季度50万/吨飙升至2026年一季度近90万/吨,随后在70万/吨颠簸,这个价钱核心的抬升背后是真实的供需改善。
在这个江湖里,朔方稀土(600111.SH)是资源霸主,坐拥白云鄂博,3900万吨稀土氧化物储量,原料老本比同业低30%-40%,钞票盘活率最高。它的逻辑是“操纵+范围”。
中国稀土(000831.SZ)是中重稀土国度队,重稀土配额占比68%,军工领域市占率超60%,国际售价较国内溢价44%。它的逻辑是“战术+专营”。
金力永磁(300748.SZ)是磁材时间解围者,不领有稀土矿,但晶界渗入时间减少重稀土用量30%-40%,是特斯拉Optimus机器东谈主磁组件独家供应商。它的逻辑是“时间+赛谈”。
盛和资源的逻辑是“大家化+多元化”。它莫得朔方稀土的矿、莫得中国稀土的配额、莫得金力永磁的磁材时间,它的牌是高纯稀土时间。
这里要引入一个新的变量:AI陶瓷基板。氧化钇是氧化锆的核心原料,氧化锆是MLCC的主材,亦然AI陶瓷基板的必需烧结助剂。起头提到,京瓷、德山因稀土艰辛减产三成,信越削弱5N高纯氧化镝供货。大家高端高纯氧化钇阛阓几十亿范围,日商占七成,国内不到两成。
盛和资源在5N级高纯氧化镝和5N/6N级高纯氧化钇领域,是国内第一梯队。客户包括村田、TDK、太阳诱电等日韩MLCC巨头,以及国瓷、三环、风华高科等国内头部粉体厂。
5N高纯镝的价钱是平素4N的3到5倍,量少,价高,是周期股里最稀缺的阿谁“非周期支点”。不外现在这个地方的营收不大,占比不高,契机在于日商供应削弱配景下的国产替代窗口。
盛和资源用十年时辰,从一家地方稀土加工企业,酿成了一家横跨三大洲的资源平台。但资源行业的狂暴之处在于:你有矿,不代表你能收获;你能收获,不代表你能一直收获。
国际矿还没量产,国内莫得自有大型矿山炒股配资杠杆 - 股票杠杆怎么配资,利润弹性全靠稀土价钱。2025年的305%暴增让东谈主抖擞,但2023年的-79%暴跌也不该被渐忘。
炒股配资杠杆 - 股票杠杆怎么配资提示:本文来自互联网,不代表本网站观点。